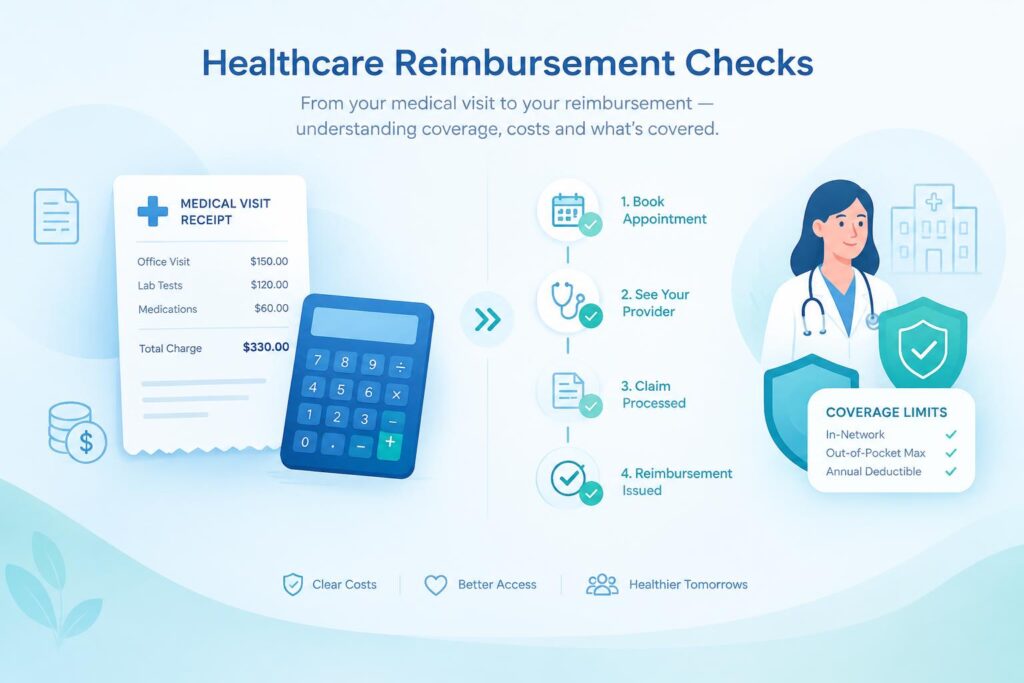
Réduire son reste à charge ne consiste pas uniquement à choisir une mutuelle plus couvrante. Le montant remboursé dépend du tarif de convention, du parcours de soins, du prix demandé par le professionnel et des limites prévues par le contrat. Quelques vérifications avant un rendez-vous ou un acte coûteux permettent d’éviter de mauvaises surprises.
Comprendre ce que remboursent réellement l’Assurance Maladie et la mutuelle
Le remboursement repose d’abord sur la base de remboursement, aussi appelée tarif de convention. Il s’agit du montant de référence utilisé par l’Assurance Maladie, qui peut être inférieur au prix payé. Un taux de prise en charge est ensuite appliqué. Pour une consultation courante dans le régime général, l’exemple souvent retenu est de 70 % de cette base.
La part qui reste après l’intervention de l’Assurance Maladie correspond au ticket modérateur. Une complémentaire santé peut en couvrir tout ou partie, selon les garanties souscrites. Les dépassements d’honoraires, les actes non remboursables, certaines options de confort et les limites contractuelles peuvent toutefois rester à votre charge.
| Élément | Ce qu’il faut vérifier | Effet sur votre budget |
|---|---|---|
| Base de remboursement | Le tarif de référence du soin | Elle sert au calcul, même si le praticien facture davantage |
| Garantie à 100 %, 150 % ou 200 % | Le pourcentage porte généralement sur la base | Une garantie à 100 % ne rembourse pas forcément les dépassements |
| Forfait | Le montant annuel ou par équipement | Il est particulièrement important en optique, dentaire et audiologie |
La participation forfaitaire et les franchises médicales s’ajoutent également au reste à payer. Une complémentaire responsable ne les rembourse généralement pas. Une prise en charge annoncée à 100 % ne signifie donc pas forcément que vous n’aurez aucune dépense.
Sécuriser le parcours de soins avant la consultation
Déclarer un médecin traitant et respecter l’orientation
Le médecin traitant est le point d’entrée du parcours de soins coordonnés. Le consulter, ou être orienté par lui vers un spécialiste, permet habituellement de bénéficier du niveau de remboursement prévu. Hors parcours, la prise en charge peut être réduite, sauf dans les situations où l’accès direct à certains spécialistes est admis.
Vérifier le conventionnement et les tarifs pratiqués
Avant de prendre rendez-vous, vérifiez si le professionnel exerce en secteur 1 ou en secteur 2 et demandez le tarif de la consultation. Le secteur 1 applique en principe les tarifs conventionnés. Le secteur 2 peut pratiquer des dépassements d’honoraires. Un professionnel bien remboursé sur le papier peut donc rester coûteux si votre garantie couvre mal ces dépassements.
Considérez chaque intervenant comme un relais dans une même chaîne : médecin prescripteur, laboratoire, spécialiste, établissement, puis complémentaire. Une ordonnance, un accord préalable, un devis ou une attestation de droits transmis trop tard peut vous laisser une part plus importante de la facture. Préparer ces documents avant le soin rend le coût plus prévisible.
Gardez aussi votre carte Vitale à jour et activez la télétransmission entre l’Assurance Maladie et votre organisme complémentaire. Cette démarche limite l’envoi de décomptes et accélère le versement de la part complémentaire. Pour approfondir les questions liées à la protection santé, vous pouvez cliquez ici pour accéder au site.
Demander un devis pour les postes où le reste à charge grimpe vite
Un devis permet de comparer les solutions et de consulter votre complémentaire avant de vous engager. Il est particulièrement utile en optique, en dentaire, en audiologie et en hospitalisation, où les écarts de prix et les prestations non couvertes peuvent être importants. À partir de 70 €, un devis doit être délivré dans certaines situations. Demandez-le aussi en dessous de ce seuil lorsqu’un acte vous semble coûteux.
- Optique, dentaire et audiologie : comparez l’équipement proposé avec une offre éligible au 100 % Santé, lorsqu’elle répond à vos besoins.
- Hospitalisation : vérifiez le forfait journalier, les honoraires, la chambre particulière, le lit accompagnant et la télévision, qui peuvent être facturés séparément.
- Médicaments et dispositifs médicaux : demandez au pharmacien si une alternative remboursable ou un générique convient à votre prescription.
Transmettez le devis détaillé à votre complémentaire et demandez une estimation écrite de la prise en charge. Comparez le remboursement annoncé avec le prix total, pas seulement avec le pourcentage affiché dans le tableau de garanties. Cette vérification est particulièrement utile lorsque la base de remboursement est faible.
Choisir une couverture cohérente avec vos dépenses réelles
Une bonne complémentaire santé n’est pas celle qui affiche le plus grand nombre de garanties. C’est celle qui protège les postes que vous utilisez réellement. Une personne qui consulte des spécialistes pratiquant des dépassements n’a pas les mêmes besoins qu’une famille ayant surtout des dépenses d’optique, d’orthodontie ou de consultations courantes.
Lire les limites du contrat avant de le renforcer
Examinez les plafonds annuels, les forfaits par équipement, les exclusions, les éventuels délais de prise d’effet et les conditions d’accès au réseau de soins. Un réseau partenaire peut proposer des tarifs négociés et le tiers payant, ce qui réduit la facture et l’avance de frais.
Si une garantie collective couvre déjà les dépenses habituelles, mais laisse un reste à charge régulier sur un besoin précis, une surcomplémentaire peut être envisagée. Comparez toutefois son coût avec le montant réellement dépensé. Renforcer une couverture pour un risque ponctuel n’est pas toujours plus avantageux que de prévoir une réserve dédiée.
Suivre ses remboursements pour corriger les écarts rapidement
Après les soins, consultez vos relevés dans votre compte Ameli et les décomptes de votre complémentaire. Vérifiez le montant facturé, la base retenue, le remboursement de l’Assurance Maladie, la part complémentaire et le reste à payer. Cette lecture permet de repérer une télétransmission manquante, une garantie mal appliquée ou un acte absent du décompte.
Conservez les ordonnances, factures, devis et justificatifs jusqu’à la fin du remboursement. Pour un soin coûteux ou soumis à un accord préalable, ne commencez pas les démarches au dernier moment. Valider la prise en charge en amont reste le moyen le plus fiable de protéger votre budget, tout en évitant de différer des soins nécessaires.