
Une mutuelle moins chère ne réduit pas forcément vos dépenses de santé. Pour maîtriser votre budget sans repousser les soins préventifs, évaluez ensemble les cotisations, les frais restant à payer et les avances à prévoir. Vous pourrez ensuite vérifier la prise en charge des soins utiles et ajuster votre couverture à vos besoins.
Partir des dépenses réelles plutôt que du prix de la mutuelle
Rassemblez vos décomptes de l’Assurance Maladie et de votre complémentaire, ainsi que vos factures sur une année. Séparez les sommes facturées des remboursements reçus : le reste à charge correspond à ce qu’il vous reste à payer après ces remboursements. Ajoutez les cotisations pour évaluer votre effort financier global, plutôt que de comparer les contrats sur leur seul prix mensuel.
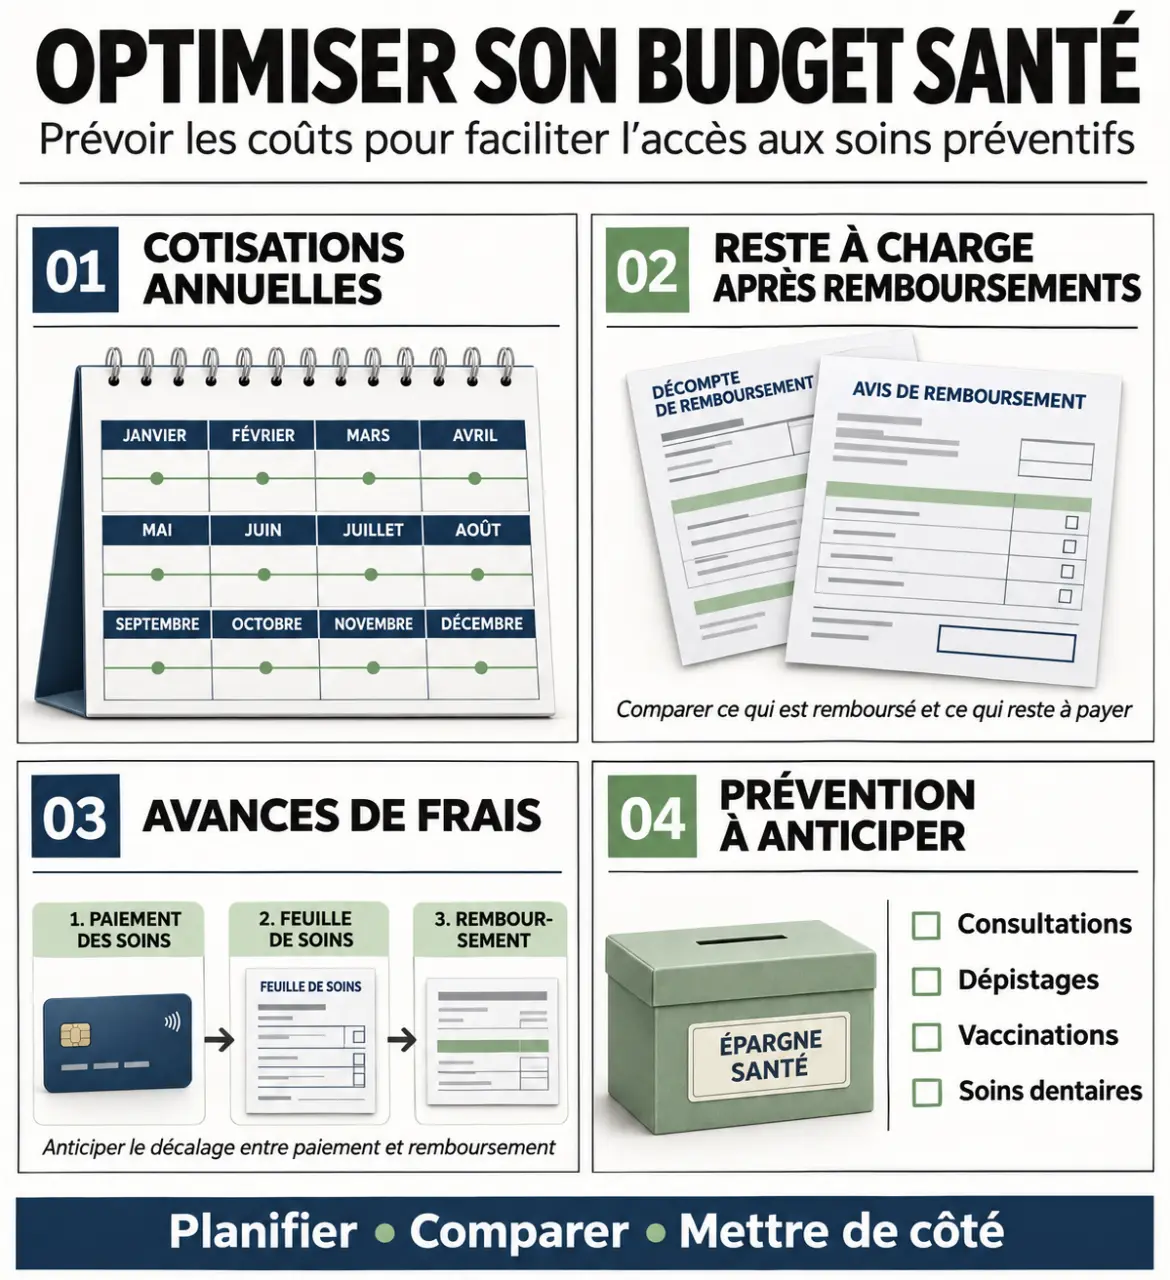
Relevez aussi les frais moins visibles, comme les transports non remboursés, les médicaments sans prise en charge ou les consultations hors garanties. Distinguez les dépenses exceptionnelles des besoins récurrents. Un soin ponctuel ne justifie pas toujours de payer durablement pour une couverture renforcée, tandis qu’un besoin qui revient mérite d’être pris en compte dans la comparaison.
| Poste | Montant à relever | Point à vérifier |
|---|---|---|
| Complémentaire santé | Cotisation annuelle réellement payée | Participation éventuelle de l’employeur |
| Consultations et examens | Reste à charge après remboursements | Dépassements et parcours de soins |
| Prévention | Frais prévisibles selon les recommandations | Conditions de prise en charge |
| Dentaire, optique, audition | Dépenses prévues et devis | Plafonds et équipements couverts |
Ajoutez une colonne pour les avances de frais. Une dépense peut être remboursée plus tard, mais peser sur votre compte entre le paiement et le remboursement. Cette contrainte de trésorerie est différente du coût final : prévoyez-la séparément lorsque vous planifiez vos dépenses.
Vérifier la prise en charge avant de programmer la prévention
La prévention vise à éviter certains problèmes de santé. Le dépistage recherche une maladie ou des anomalies, parfois en l’absence de symptômes. Le suivi médical surveille une situation connue, tandis que les soins curatifs traitent un problème identifié. Les règles de remboursement ne sont pas nécessairement les mêmes pour ces démarches.
Vaccinations, dépistages, rendez-vous de prévention ou suivi bucco-dentaire sont à envisager selon votre âge, vos antécédents et les recommandations adaptées à votre situation. Multiplier les examens n’est pas un objectif en soi : demandez au médecin ou au professionnel concerné lesquels sont pertinents et à quel moment les prévoir.
Avant le rendez-vous, faites préciser l’acte envisagé, son tarif, les éventuels dépassements et la nécessité d’une prescription ou d’une invitation. Vérifiez ensuite les conditions de remboursement auprès de votre caisse et de votre complémentaire. Un acte présenté comme préventif n’est pas automatiquement gratuit, et le montant pris en charge peut dépendre de la nature du soin et de votre contrat.
Pour comparer votre couverture actuelle à d’autres propositions, vous pouvez consulter central des mutuelles. Demandez ensuite une estimation écrite du remboursement pour les soins qui vous concernent. Vérifier un cas concret aide à comprendre ce que couvrent les garanties, au-delà du niveau affiché dans une offre.
Comparer les garanties sur le coût annuel total
Une cotisation réduite peut entraîner davantage de frais lors de consultations ou d’examens. À l’inverse, une formule renforcée n’est pas forcément intéressante si ses garanties supplémentaires correspondent à des dépenses peu probables. Comparez les cotisations annuelles et les restes à charge prévisibles, en partant des mêmes besoins pour chaque contrat.
Un pourcentage de remboursement se rapporte généralement à une base de référence, qui ne correspond pas nécessairement au prix facturé. Demandez si le montant annoncé inclut la part de l’Assurance Maladie. Selon les règles applicables, certaines participations et franchises peuvent rester à votre charge. En cas de doute, faites préciser par écrit le remboursement estimé pour l’acte concerné.
- Examinez les plafonds, leur période d’application et les limites par acte.
- Repérez les exclusions et les délais de carence.
- Vérifiez quels actes sont réellement inclus dans un forfait prévention.
- Recherchez les doublons éventuels avec une couverture collective.
- Contrôlez les conditions du tiers payant, sans le confondre avec la gratuité.
Mon Gustave annonce jusqu’à 30 % d’économies pour la mutuelle santé. Cette promesse commerciale ne garantit pas une économie pour votre situation. Le résultat dépend des garanties comparées et de vos dépenses. Seule une comparaison de contrats répondant à des besoins similaires permet d’évaluer l’intérêt d’un changement, sans se fier au seul pourcentage affiché.
Mobiliser ses droits et réserver une place aux rendez-vous utiles
Si votre budget reste insuffisant, contactez votre CPAM ou votre MSA pour vérifier vos droits. La Complémentaire santé solidaire peut faciliter l’accès aux soins sous conditions, notamment de ressources. Selon votre situation, un service social peut aussi rechercher des aides individuelles ou vous accompagner dans vos démarches. Leur attribution n’est toutefois pas garantie.
Interrogez votre caisse sur les dispositifs de prévention accessibles et leurs conditions. Demandez au professionnel si le tiers payant est possible et quels frais resteront à régler. Si vous rencontrez une difficulté financière, signalez-la avant de renoncer au rendez-vous : une orientation ou une solution peut parfois être proposée. Les organismes concernés pourront confirmer les règles applicables à votre situation.
Un rendez-vous sans reste à charge peut tout de même entraîner des frais de déplacement ou une perte de revenu si vous devez vous absenter du travail. Intégrez ces dépenses périphériques à votre estimation. Lorsque plusieurs démarches compatibles sont prévues, les regrouper sur un même trajet peut limiter les déplacements, à condition de ne pas retarder un soin nécessaire.
Inscrivez les rendez-vous recommandés et leur coût estimé dans votre budget annuel. Répartissez les dépenses prévisibles sur les mois disponibles et gardez, si possible, une réserve pour les imprévus. Réévaluez votre budget et vos garanties après un changement de revenus, de situation familiale ou de besoins médicaux. Une économie utile préserve les soins nécessaires, au lieu de les reporter sans solution.